
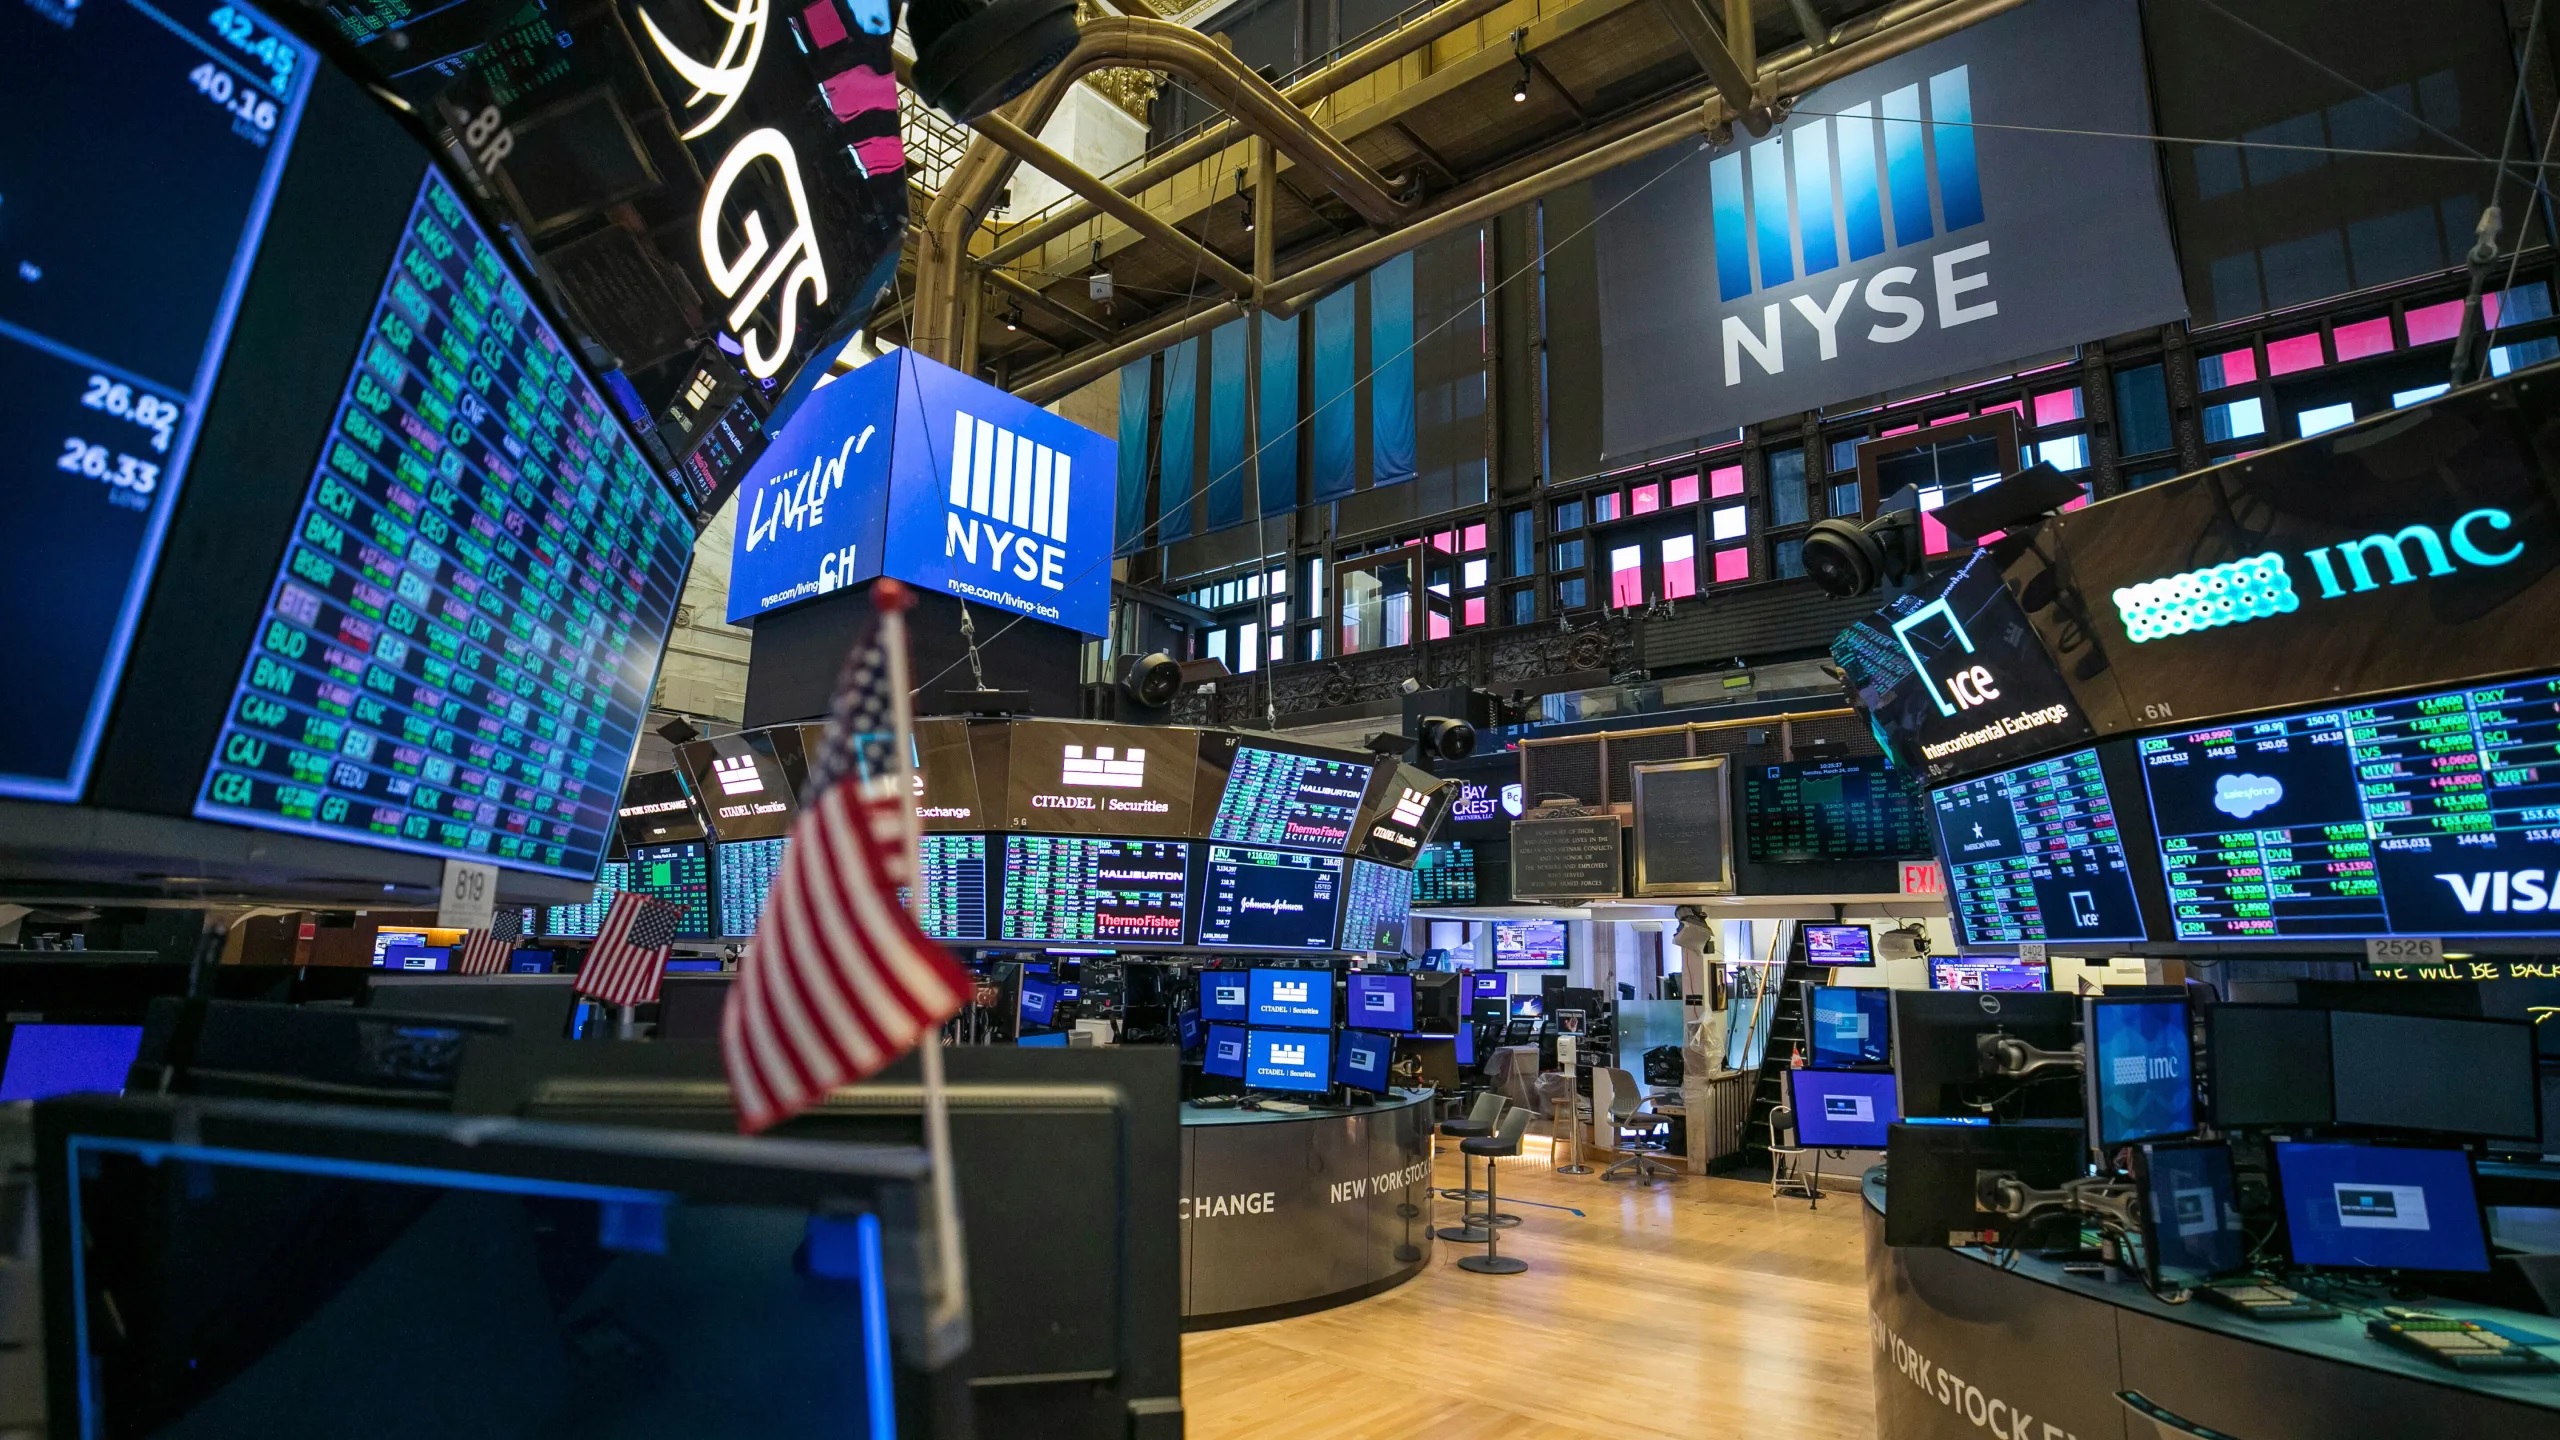
Piața bursieră din Statele Unite a încheiat săptămâna de la 26 la 30 octombrie sub o presiune severă, cauzată de vânzările masive din sectorul tehnologic. Investitorii au început să își exprime îngrijorările cu privire la costurile exorbitante necesare dezvoltării inteligenței artificiale și la capacitatea marilor companii de a transforma aceste investiții în profituri reale. În doar două zile de tranzacționare, capitalizarea bursieră a suferit o scădere de aproape 5.000 de miliarde de dolari, conform datelor furnizate de Equipicker.
Valul de vânzări a fost declanșat în principal de rezultatele financiare ale Alphabet, compania-mamă a Google, acțiunile acesteia înregistrând o scădere de 12,6%. Investitorii au reacționat negativ la veniturile sub așteptări și la cheltuielile foarte mari pentru infrastructura de inteligență artificială. Aceeași problemă a afectat și Amazon, pe măsură ce temerile privind impactul expansiunii tehnologice asupra fluxului de numerar au crescut. Meta a încercat să transmită un semnal de stabilitate, anunțând că urmărește atragerea unei finanțări de 97,3 miliarde de dolari pentru infrastructura AI.
Sectorul semiconductorilor a fost, de asemenea, lovit dur, Intel înregistrând o scădere spectaculoasă de 28,6% într-o singură zi din cauza cererii reduse de computere. Alte companii importante au suferit pierderi semnificative, precum Nvidia, cu un minus de 4,2%, și AMD, care a scăzut cu 10,9%. Indicele Philadelphia Semiconductor a încheiat perioada cu un declin de 7,2%, în timp ce Marvell a fost afectată de reacția investitorilor la anunțul privind achiziția companiei Lumentum, tranzacție percepută ca un risc pentru evaluarea companiei.
În ciuda declinului principalilor indici, precum Nasdaq Composite, care a scăzut cu 2%, imaginea generală a pieței este nuanțată. Companiile mici și mijlocii au avut o evoluție pozitivă, Russell 2000 crescând cu 1,30%, iar S&P MidCap 400 avansând cu 1,26%. Majoritatea sectoarelor bursiere au încheiat săptămâna pe plus, sectorul Healthcare conducând cu o creștere de 3,4%. Lărgimea pieței, indicatorul care măsoară numărul de companii aflate pe creștere, a urcat la aproximativ 60%, semnalizând o anumită soliditate a evoluției generale.
Economia americană a prezentat semnale contradictorii, înregistrând o creștere de 3,4% în trimestrul al treilea, deși inflația măsurată prin indicele PCE a urcat de la 3,4% la 3,6%. În acest context, Federal Reserve trebuie să gestioneze atât creșterea economică, cât și inflația care nu scade suficient de repede. La ultima ședință, banca centrală a decis menținerea dobânzii de referință cu un vot de 10 la 2, însă probabilitatea unei majorări la ședința din 9 decembrie era evaluată la 85%.
Atenția investitorilor se va concentra acum pe alegerile de la jumătatea mandatului prezidențial și pe datele economice precum raportul oficial privind piața muncii (NFP). Rezultatele financiare ale unor giganți precum Apple, AMD și Qualcomm vor juca un rol crucial în stabilizarea sau continuarea volatilității. Istoricul indică un avans mediu de aproximativ 14% al pieței în cele 12 luni care urmează alegerilor Midterms, însă reglementările mai stricte pentru inteligența artificială rămân un risc major.