

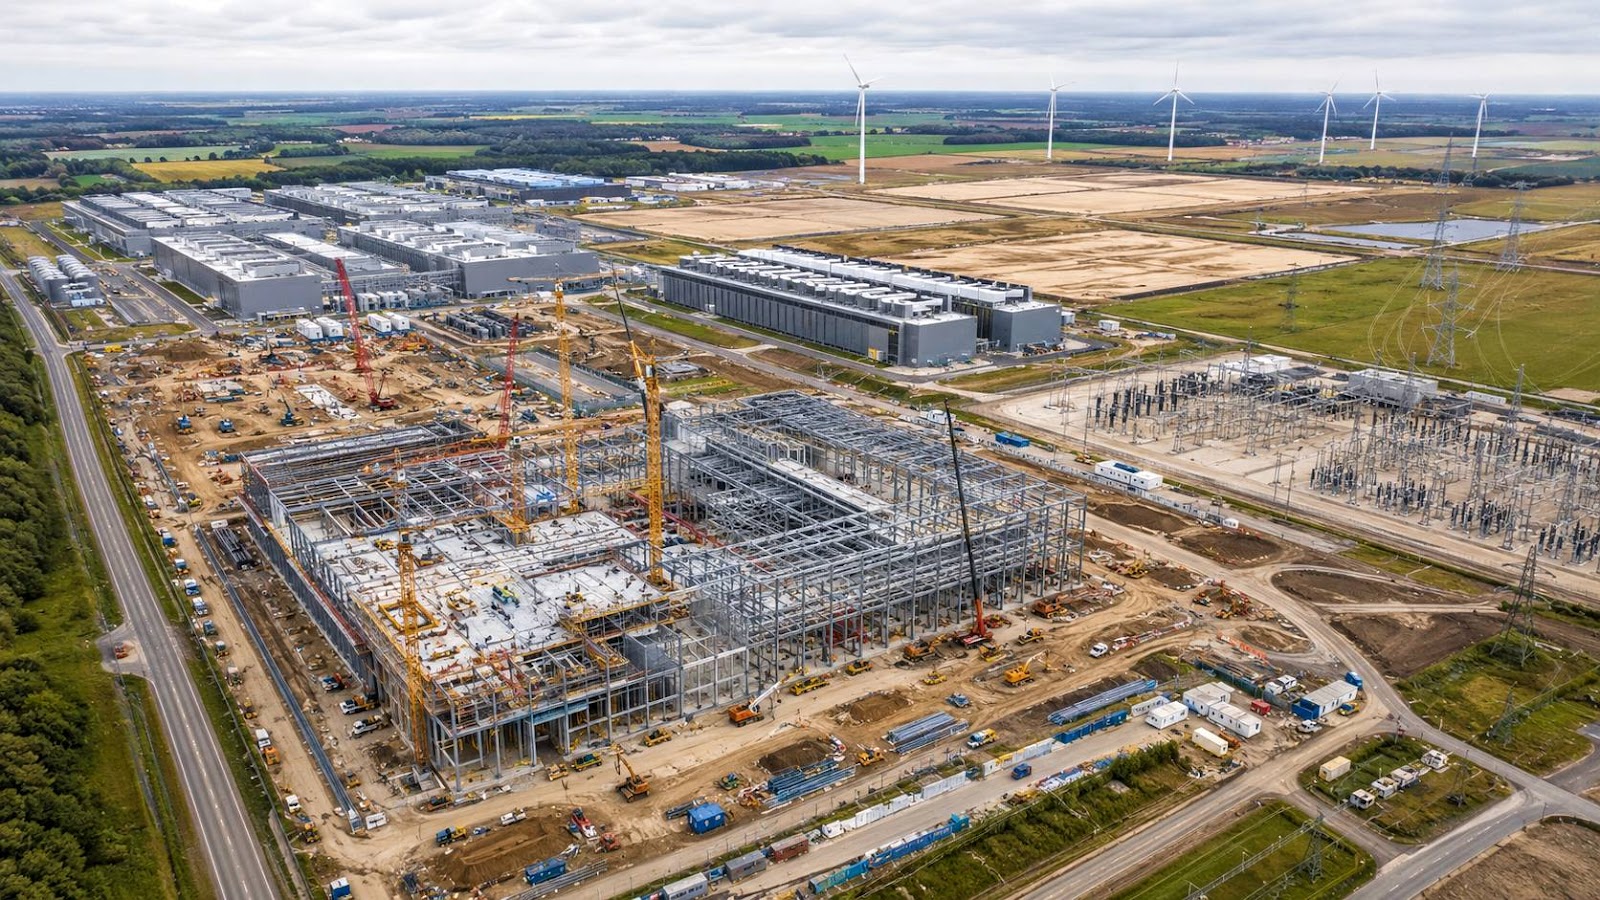
Piața europeană a construcțiilor de centre de date traversează o etapă de diversificare semnificativă, extinzându-se dincolo de huburile consacrate precum Londra, Frankfurt, Amsterdam, Paris și Dublin. O analiză realizată de London Construction Magazine evidențiază că 45 de piețe europene sunt acum implicate în acest val de dezvoltare, susținut de cererea pentru servicii cloud hyperscale și inteligență artificială. Această expansiune nu se limitează doar la clădiri, ci include o infrastructură complexă de rețele electrice, sisteme de răcire și instalații mecanice.
Capacitatea de calcul în piețele tradiționale, numite FLAP-D, a crescut de la 1,8 GW în 2019 la o estimare de 3,8 GW pentru prima jumătate a anului 2026. În prezent, în aceste huburi există aproximativ 1,4 GW de capacitate în faza de construcție și circa 2 GW planificați. Totodată, datele privind facilitățile dedicate inteligenței artificiale indică aproximativ 8,3 GW operaționale și 1,8 GW în curs de construcție în Europa, subliniind dimensiunea masivă a proiectelor de infrastructură digitală.
Accesul la rețeaua electrică devine un factor critic, determinând o redistribuire a investițiilor către regiuni cu resurse energetice stabile. În timp ce Frankfurt și Amsterdam se confruntă cu constrângeri de rețea, Franța beneficiază de producția nucleară, iar Spania și Portugalia profită de energia regenerabilă. Norvegia, Suedia, Finlanda și Islanda sunt, de asemenea, puncte de interes datorită climei reci și a disponibilității de energie cu emisii reduse, fiind ideale pentru sarcini AI de înaltă densitate.
Investițiile sunt masive și se manifestă în diverse regiuni, precum propunerea de peste 1 miliard de euro a companiei Ferrovial pentru un campus în Spania. În Portugalia, capacitatea IT planificată este de peste 2,6 GW, în timp ce în Regatul Unit sunt operaționali aproximativ 1.803 MW. Această complexitate necesită o colaborare strânsă între antreprenorii de infrastructură critică, specialiștii în automatizări și furnizorii de sistime de răcire, care trebuie să gestioneze termene de livrare de până la doi ani pentru echipamentele de înaltă tensiune.
Sectorul construcțiilor este solicitat nu doar pentru structurile de bază, ci și pentru componentele tehnice esențiale precum transformatoarele, sistemele UPS și generatoarele. Proiectele moderne necesită lucrări de teren, fundații pe piloți și infrastructură de securitate complexă pentru a susține sarcinile de calcul intens. Din cauza riscurilor legate de aprovizionarea cu echipamente critice, integrarea dintre construcțiile civile și instalarea sistemelor electrice și de răcire devine o prioritate pentru succesul proiectelor de tip hyperscale.
În contextul actual, dezvoltările de infrastructură din Europa sunt marcate de o securitate crescută a frontierelor și a rețelelor de transport. Recent, se așezat contextul unei Finlande care a finalizat lucrările la un gard de 200 km de-a lungul graniței cu Rusia, pentru a proteja una dintre cele mai lungi frontiere ale NATO. Această necesitate de securizare a spațiului geografic și a infrastructurii critice subliniază importanța stabilității regionale pentru proiectele de investiții pe termen lung.