

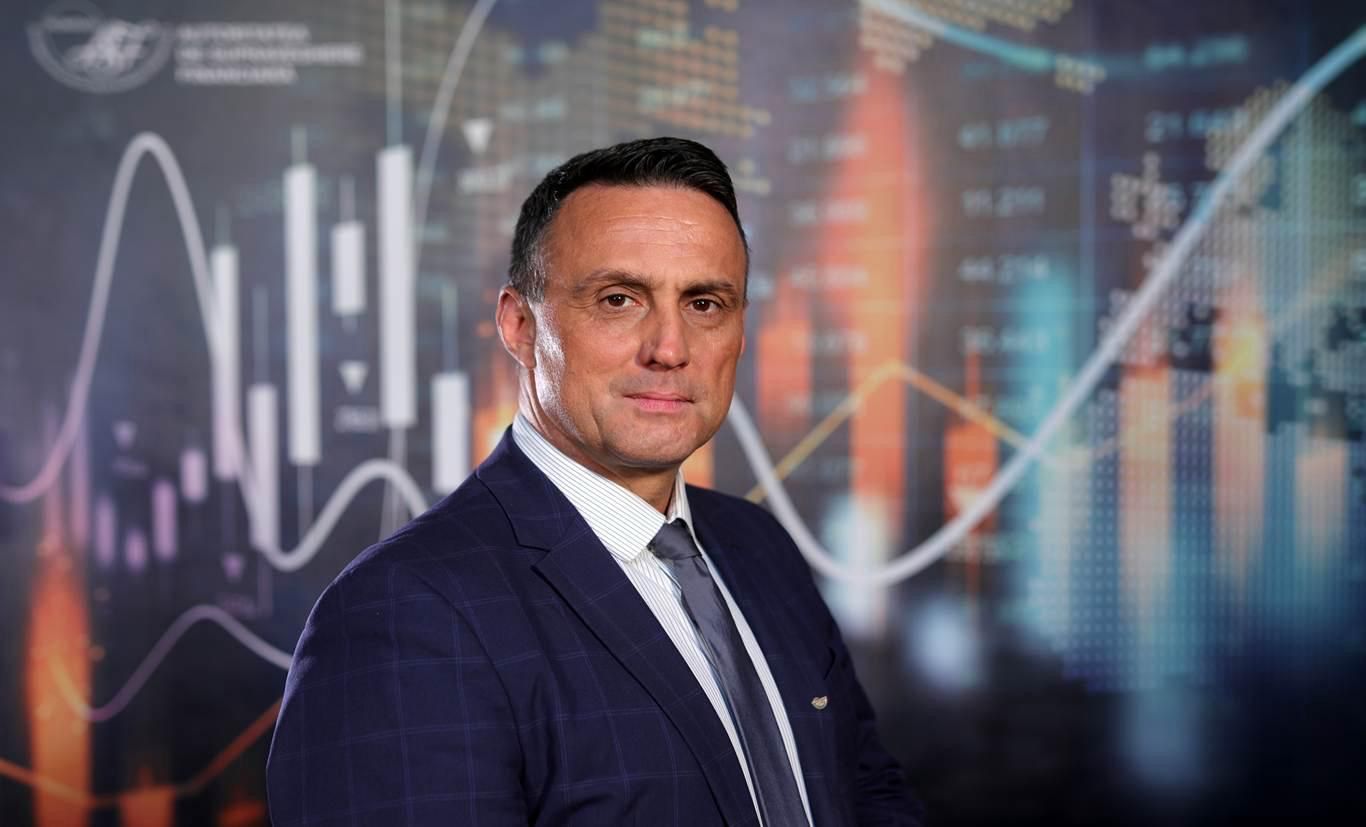
În cadrul evenimentului „Acasă în siguranță” 2026, desfășurat la Baia Mare, Valentin Ionescu, Director Direcția Supraveghere Conduită, a abordat subiectul complex al asigurării locuințelor. Acesta a subliniat că disponibilitatea unei polițe de asigurare nu garantează automat protecția necesară unei familii în cazul unor evenimente grave. Discuția s-a concentrat pe diferența dintre deținerea unui document și beneficierea unei protecții financiare reale, în contextul în care segmentul asigurărilor facultative rămâne la un nivel scăzut în România.
Datele statistice arată că aproximativ 17% dintre locuințele din România sunt acoperite de o asigurare facultativă, un procent similar și în regiunea Nord-Vest. Această cifră înseamnă că aproximativ patru din cinci locuințe nu beneficiază de nicio protecție asiguratorie. Valentin Ionescu a explicat faptul că focusul nu trebuie să fie doar pe volumul de vânzări, ci pe conceptul de „Value for Money”, adică pe valoarea reală pe care consumatorul o primește pentru banii plătiți.
Problemele pot apărea în momentul producerii unei daune, când clienții pot descoperi limite, excluderi sau condiții contractuale pe care nu le-au înțeles inițial. Un exemplu este situația în care valoarea bunurilor crește, dar suma asigurată rămâne neschimbată, lăsând proprietarul fără protecție suficientă. Valentin Ionescu a menționat că digitalizarea este o oportunitate, deoarece 75% dintre consumatorii români consideră că tehnologia facilitează procesul de daună, un procent mai mare decât media UE27 de 63%.
Din perspectiva supravegherii, accentul trebuie pus pe modul în care produsul este explicat și pe modul în care clienții sunt tratați în timpul unei reclamații. Autoritatea urmărește nu doar respectarea procedurilor juridice, ci și impactul real asupra consumatorului, verificând dacă acesta este protejat în mod echitabil. Este esențial ca orice persoană să poată răspunde clar la întrebări despre riscurile acoperite, sumele de asigurare și procedurile de notificare a daunelor.
În Europa, nivelul de asigurare pentru catastrofe naturale este scăzut, doar aproximativ un sfert din pierderile provocate de astfel de evenimente fiind asigurat în perioada 1980–2023. Riscurile climatice crescând, nevoia de prevenție și asigurare devine critică. Protecția locuințelor este o responsabilitate împărțită între consumatori, care trebuie să înțeleagă ce cumpără, distribuitori și asigurători care să ofere valoare reală, precum și autorități care să supravegheze corectitatea tratamentului oferit clienților.
În România, nivelul de asigurare facultativă a locuințelor este de aproximativ 17%, o cifră care reflectă o penetrare scăzută a pieței de asigurări pentru locuințe. Această realitate este în oglindă cu tendința europeană de sub-asigurare a pierderilor cauzate de catastrofe naturale, unde doar un sfert din daune au fost acoperite în perioada 1980-2023. Această lipsă de protecție financiară pune în evidență importanța unei înțelegeri mai profunde a contractelor de asigurare.